Quatre angles pour lire un épisode

Stabilité supposée des investisseurs

Dans un premier cas, je décris un fonds ouvert dont la base d’investisseurs était jugée très stable. Avant le choc, cette stabilité était presque un axiome. Après une série d’événements exogènes, une partie de ces investisseurs a pourtant demandé des rachats importants, révélant que la stabilité perçue reposait sur des hypothèses implicites fragiles.

Concentration sur certains marchés

Un autre cas porte sur un portefeuille institutionnel dont la liquidité reposait en grande partie sur quelques marchés très actifs. Avant l’épisode de stress, cette concentration paraissait rationnelle. Après, lorsque plusieurs acteurs ont cherché à vendre les mêmes actifs, la profondeur habituelle s’est réduite, rallongeant les délais de cession possibles.
Carnet relatant des cas de liquidité
Dossiers de cas pratiques archivés

Contraintes opérationnelles sous-estimées

Je présente également un exemple où une contrainte opérationnelle, jugée secondaire en période calme, a pris une importance disproportionnée lors d’un épisode de tension. Un simple décalage de règlement a suffi à compliquer la gestion de trésorerie sur quelques jours critiques.

Interprétation des scénarios

Enfin, j’évoque un cas où les scénarios de stress existants ont été utiles, mais interprétés avec trop de confiance. Les trajectoires réelles se sont écartées des hypothèses, rappelant que past performance does not guarantee future results et que les modèles ne doivent jamais être pris pour des promesses.
Histoires de liquidité sous stress

Des récits anonymisés pour comprendre comment une situation apparemment confortable peut se transformer en épisode de tension gérable ou délicat.

Je dois avouer que ce sont les cas concrets, plus que les théories, qui m’ont réellement appris à regarder la liquidité autrement. Avant de rencontrer certains épisodes de tension, je pensais que quelques indicateurs bien choisis suffisaient à prendre la mesure des risques. Après, j’ai compris que la chronologie des événements, les réactions des investisseurs et les contraintes opérationnelles forment un tissu bien plus complexe. Dans cette page, je rassemble plusieurs récits anonymisés de stress de liquidité vécus par des fonds ouverts et des portefeuilles institutionnels. Chaque récit suit le même fil : une situation initiale jugée confortable, un choc de marché ou un changement de comportement des investisseurs, puis une série de décisions prises jour après jour. Je m’attarde sur les moments où les hypothèses implicites ont montré leurs limites, et sur les ajustements qui ont été nécessaires. Ces cas ne prétendent pas représenter l’ensemble des situations possibles, encore moins fournir une recette. Résultats may vary selon les contextes, et past performance does not guarantee future results. Ils servent plutôt de matière à réflexion pour questionner les habitudes et éclairer les discussions de gouvernance.

Dossier de cas pratiques de liquidité
Illustration d’un portefeuille multi-devises

Portefeuille multi-devises sous tension

Les portefeuilles institutionnels exposés à plusieurs devises peuvent connaître des dynamiques de liquidité contre-intuitives en période de stress.

Je propose également un cas où un portefeuille institutionnel multi-devises a été confronté à des tensions simultanées sur plusieurs segments de marché. Avant cet épisode, la diversification paraissait offrir une forme de confort implicite. Après, il est apparu que certaines corrélations pouvaient se resserrer en période de stress, réduisant la marge de manœuvre réelle pour monétiser rapidement certains actifs.

Partager un cas

Un épisode de rachats soutenus

Je me rappelle d’un cas où un fonds ouvert, largement investi sur des actifs réputés liquides, a traversé un épisode de rachats soutenus sans incident majeur, mais non sans tension en coulisses. Avant la crise, tout le monde se fiait à un indicateur global de liquidité confortable. Après, la reconstruction détaillée des flux a montré que quelques décisions rapides, prises presque intuitivement, avaient joué un rôle clé pour éviter un resserrement trop brutal de la trésorerie. Dans ce texte, je décris cette chronologie en insistant sur les moments où d’autres choix auraient pu conduire à une trajectoire plus délicate. Je m’intéresse aux interactions entre les équipes, aux contraintes techniques des intermédiaires, et aux signaux de marché qui ont orienté certaines ventes plutôt que d’autres. Ce cas illustre que les modèles de stress testing peuvent fournir un cadre utile, mais qu’ils ne remplacent ni le jugement, ni l’expérience des personnes en première ligne. Résultats may vary selon les contextes, et past performance does not guarantee future results, ce qui invite à traiter chaque épisode comme une source d’apprentissage plutôt que comme une confirmation de la solidité définitive d’un dispositif.

Rapports de cas pratiques sur table
Cas pratique

Quand un rapport rassurant cache un point de tension

Je commence ce cas par une scène simple : un rapport de liquidité présenté en comité, quelques graphiques rassurants, des questions rapidement balayées. Avant l’événement déclencheur, tout semblait aligné avec les attentes et les habitudes de la maison.

Après un choc de marché plus marqué que prévu, les flux de rachats se sont intensifiés et certains marchés ont montré des signes de fatigue. La relecture du rapport initial, à la lumière des événements, a révélé un angle mort important : une concentration de flux sur quelques jours critiques, peu visible dans les agrégats présentés. Résultats may vary, et ce cas rappelle combien la forme de la présentation peut influencer la perception des risques.

Regards croisés sur les épisodes passés

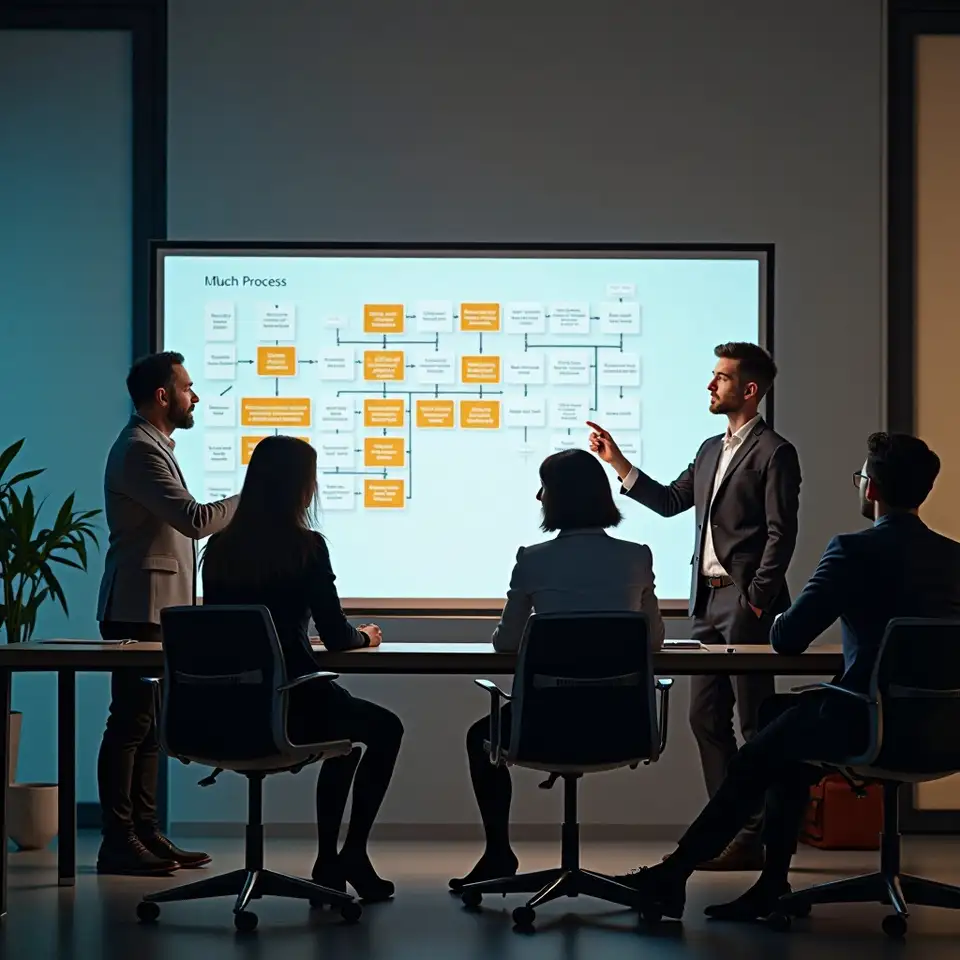
Schéma de processus de liquidité en réunion

Rôle de la communication

Je commence par un cas où la communication interne a joué un rôle clé. Avant l’épisode de stress, les informations sur la liquidité circulaient de manière fragmentée. Après, un canal dédié a été mis en place, permettant une meilleure coordination entre équipes et une compréhension plus fine des marges de manœuvre.

Habitudes de place

Un second cas illustre comment une habitude de place, considérée comme anodine, a compliqué la gestion de trésorerie en période de tension. Avant, cette pratique ne faisait l’objet d’aucune discussion. Après, elle a été revue pour mieux refléter les contraintes réelles observées.

Graphique de liquidité surligné

Relecture par la gouvernance

Je présente aussi un exemple où la gouvernance a demandé des explications détaillées sur un épisode de stress passé. Avant cet exercice, les souvenirs étaient fragmentaires. Après la reconstitution, certains choix ont été mieux compris, d’autres remis en question, nourrissant une réflexion plus structurée pour l’avenir.

Intensité du stress

Enfin, j’évoque un cas où les simulations de stress avaient bien anticipé certaines difficultés, mais pas leur intensité. Résultats may vary, et past performance does not guarantee future results, ce qui rappelle la nécessité d’actualiser régulièrement les scénarios et de rester humble face à l’incertitude.

Échanger vos expériences

Gestion des cookies

Ce site utilise des cookies pour mesurer l’audience, améliorer le confort de navigation et personnaliser certains contenus, conformément à notre politique de confidentialité.