Des échanges ancrés dans le réel

Partir du vécu

Je commence souvent par raconter un épisode réel de tension de liquidité, anonymisé, pour ancrer la discussion dans quelque chose de tangible. Avant d’entendre ce récit, les participants imaginent parfois la crise comme un événement lointain. Après, ils la perçoivent comme une suite de décisions concrètes prises jour après jour.

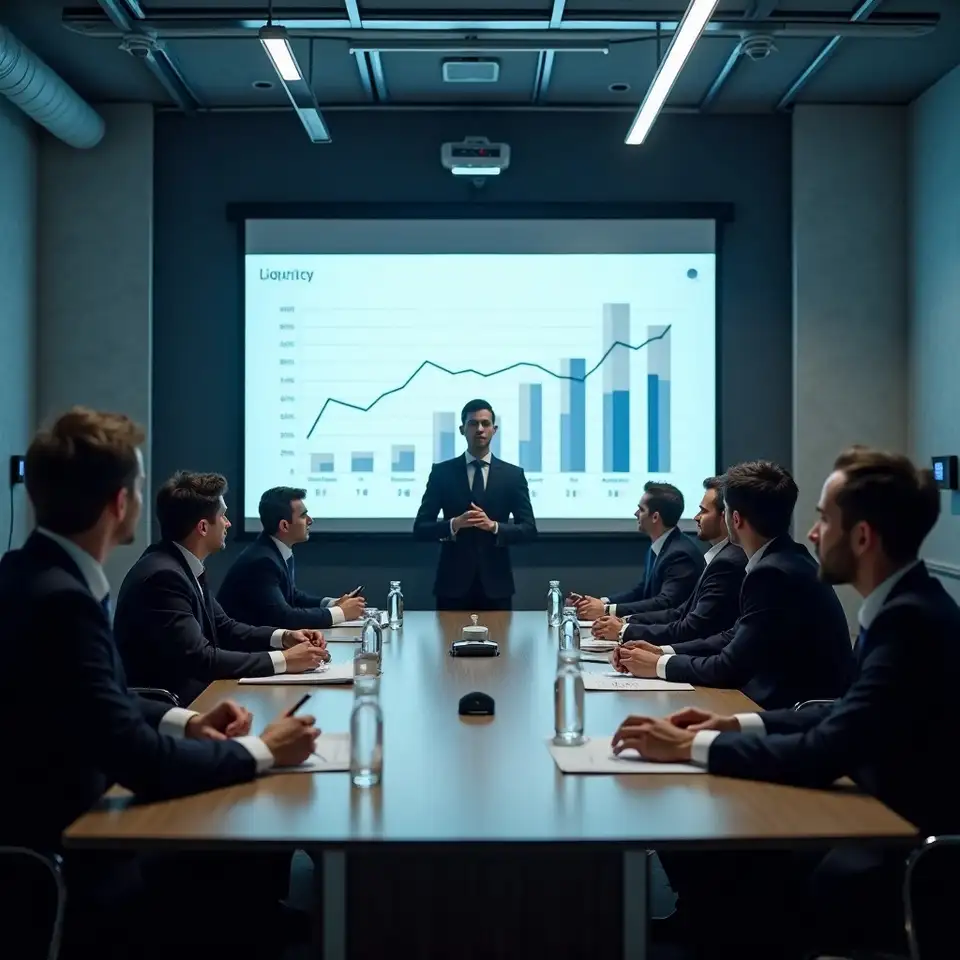
Présentation sur la liquidité en salle
Rapport de stress tests annoté

Relire les indicateurs

Je propose ensuite une lecture critique des indicateurs déjà utilisés en interne. Certains ratios restent utiles, d’autres créent une illusion de confort. Ce passage en revue permet de distinguer ce qui éclaire vraiment la capacité du fonds ou du portefeuille à absorber des chocs, de ce qui relève davantage de l’habitude.

Examiner l’opérationnel

Un temps est dédié à la discussion des contraintes opérationnelles : délais de règlement, horaires de cut-off, dépendance à certains intermédiaires. Avant d’entrer dans ces détails, la liquidité semble souvent continue et homogène. Après, elle apparaît pour ce qu’elle est vraiment : une ressource fragmentée, dépendante de multiples maillons.

Conclure avec prudence

Enfin, je veille à ce que les conclusions restent prudentes. Les scénarios de stress ne sont ni des prévisions, ni des garanties. Ils servent à préparer des décisions futures, tout en gardant à l’esprit que les marchés peuvent surprendre. Past performance does not guarantee future results, et les trajectoires réelles peuvent s’écarter des simulations.

Comprendre la dynamique de liquidité

Une manière concrète d’aborder les chocs de marché, loin des modèles déconnectés des contraintes opérationnelles et réglementaires.

Je dois l’avouer, la première fois que j’ai tenté de modéliser une crise de liquidité sur un fonds ouvert, j’ai sous-estimé la lenteur des flux de souscriptions et rachats. Depuis, j’ai appris à construire des récits chiffrés qui collent davantage au fonctionnement réel des portefeuilles institutionnels. Avant cette prise de conscience, l’analyse restait abstraite, guidée par quelques ratios statiques. Après, chaque scénario est devenu une histoire structurée, avec des dates, des contreparties, des marchés parfois fermés, parfois seulement asséchés. Le pont entre ces deux états, c’est une méthode de stress testing de liquidité qui articule trois niveaux : structure du passif, profondeur des marchés et contraintes opérationnelles. Je m’appuie sur des exemples tirés de situations réelles, anonymisées, pour montrer comment un même choc de marché peut produire des dynamiques de trésorerie très différentes selon l’architecture du fonds. Cette approche n’apporte pas de certitude, mais elle ouvre un espace de discussion lucide entre équipes risques, trésorerie et direction.
Analyste examinant des scénarios de liquidité
Réunion dédiée aux scénarios de stress

Ouvrir la discussion

Un échange structuré autour de vos fonds ouverts et portefeuilles institutionnels peut suffire à faire émerger des angles morts inattendus.

Je me suis rendu compte, au fil des années, que les discussions les plus utiles sur la liquidité naissent rarement d’un rapport standardisé, mais plutôt d’un échange ouvert autour d’un cas concret. Avant cet échange, chacun reste avec ses intuitions et ses inquiétudes implicites. Après, il devient possible de nommer les zones de tension, d’identifier les hypothèses fragiles, et de décider quelles analyses méritent d’être approfondies. Si vous souhaitez confronter vos propres scénarios à ce type de démarche, nous pouvons commencer par un simple diagnostic des approches déjà en place.

Discutons-en

Voir la liquidité en mouvement

Quand je parle de stress tests de liquidité appliqués à des fonds ouverts, je préfère éviter les grandes déclarations rassurantes et me concentrer sur les engrenages concrets. Avant un épisode de tension, certaines habitudes paraissent inoffensives : dépendance à quelques poches très liquides, recours à des marchés réputés profonds, confiance dans la stabilité des flux investisseurs institutionnels. Après un choc de marché, ces mêmes habitudes peuvent se transformer en sources de fragilité, surtout si plusieurs acteurs cherchent à vendre les mêmes actifs en même temps. Dans cette partie, j’explique comment je reconstruis, pas à pas, une vue opérationnelle de la liquidité disponible, en distinguant ce qui est théoriquement vendable de ce qui peut réellement être monétisé dans des délais compatibles avec les engagements du fonds. J’insiste sur la nécessité de confronter les résultats des simulations à l’expérience des équipes de trading et de trésorerie, qui connaissent les comportements de marché dans les moments agités. L’objectif n’est pas de produire un chiffre unique, mais un éventail de trajectoires plausibles, assorties de points d’alerte explicites. Past performance does not guarantee future results, et les scénarios ne doivent jamais être interprétés comme des promesses de protection.

Donner du relief aux scénarios de stress

Équipe discutant d’une matrice de liquidité

De l’indicateur isolé au récit complet d’un épisode de tension sur la liquidité d’un fonds ouvert ou d’un portefeuille institutionnel.

Cette page présente la façon dont je construis des scénarios de stress de liquidité pour des fonds ouverts et des portefeuilles institutionnels, en m’appuyant sur des exemples concrets et une grille de lecture progressive.

Je détaille également la façon dont les contraintes réglementaires, les accords avec les dépositaires et les habitudes de place influencent la marge de manœuvre réelle en cas de tension. Un même ratio d’actifs liquides peut raconter des histoires très différentes selon la manière dont les marchés se comportent et selon la vitesse de réaction des acteurs internes.

Enfin, j’illustre comment cette approche peut nourrir un dialogue plus serein avec la gouvernance, en clarifiant ce qui relève du supportable, du difficile, ou du franchement problématique. Plutôt que de promettre une protection absolue, il s’agit de cartographier les zones de vulnérabilité, d’expliquer leurs origines, puis de réfléchir à des marges de manœuvre réalistes. Past performance does not guarantee future results, et c’est précisément pour cela que les scénarios doivent rester vivants et régulièrement révisés.

Je commence souvent par une confession lors des ateliers sur la liquidité : pendant longtemps, j’ai cru qu’un seul indicateur synthétique suffisait à résumer la capacité d’un fonds ouvert à affronter un épisode de rachats massifs. Avant, je regardais surtout des pourcentages d’actifs liquides, quelques hypothèses de volumes quotidiens, puis je rangeais le dossier. Après plusieurs épisodes de tension, j’ai compris que la réalité se joue dans les détails : horaires de cut-off, fragmentation des poches d’actifs, délais opérationnels des dépositaires, comportements parfois irrationnels de certains segments d’investisseurs. Pour passer de l’un à l’autre, j’utilise un cadre que j’appelle la matrice de liquidité vécue. Elle combine un calendrier précis des flux, des hypothèses de profondeur de marché par segment, et une cartographie des contraintes internes. Dans cette section, je décris comment cette matrice aide à faire émerger des scénarios plus crédibles, en particulier pour des portefeuilles institutionnels exposés à plusieurs juridictions et places de marché. L’objectif n’est pas de prédire l’avenir, mais de rendre visibles les zones où un simple décalage de règlement peut transformer un inconfort gérable en véritable tension de trésorerie. Résultats may vary selon les hypothèses retenues et la qualité des données disponibles.

Relier le normal au stressé

Avant de plonger dans des tableaux complexes, je prends toujours un temps pour raconter le « avant » et le « après » d’un scénario de liquidité. Avant, le fonds ou le portefeuille institutionnel vit une situation que tout le monde considère comme normale : souscriptions régulières, marchés fonctionnels, spreads contenus, opérations de trésorerie routinières. Après, la même structure peut se retrouver confrontée à des demandes de rachats importantes, à un marché secondaire devenu étroit, voire à des coupures techniques chez certains intermédiaires. Le pont entre ces deux états, c’est une série de décisions concrètes, prises souvent dans l’urgence, que l’on peut pourtant préparer à froid. Dans cette section, je décris comment j’articule trois dimensions : la structure des flux investisseurs, la profondeur de marché par classe d’actifs, et les délais opérationnels réels. Je montre, par des exemples anonymisés, comment une modification apparemment mineure des conditions de règlement peut changer radicalement la trajectoire de trésorerie. Je souligne également les limites de tout exercice de stress testing : les comportements humains restent difficiles à anticiper, et les modèles ne doivent jamais être pris pour des promesses. Résultats may vary, et c’est précisément cette incertitude qui justifie un travail régulier sur les scénarios.

Une méthode progressive

Cadrer le périmètre

Je commence toujours par clarifier le périmètre : quels fonds ouverts, quels portefeuilles institutionnels, quelles contraintes spécifiques de trésorerie ou de réglementation. Avant cette mise au point, les scénarios restent flous et difficiles à comparer. Après, chaque hypothèse se rattache à un cadre bien identifié, ce qui permet de comprendre rapidement où se situent les enjeux de liquidité les plus sensibles.

Cartographier les flux

Ensuite, j’utilise une grille que j’appelle la cartographie des flux vécus. Elle met en regard le calendrier des engagements envers les investisseurs, les possibilités de cession d’actifs, et les délais opérationnels. Ce passage de la vue comptable à la vue temporelle crée un pont entre le confort apparent du quotidien et la réalité d’un épisode de tension.
Analyse d’un graphique de liquidité
Atelier autour des scénarios de stress

Explorer les comportements

Je consacre aussi du temps aux hypothèses de comportement des investisseurs, en particulier pour les portefeuilles institutionnels. Il ne s’agit pas de prédire leurs décisions, mais d’explorer plusieurs réactions plausibles face à un même choc. Cette étape rappelle que les résultats des simulations ne sont pas des promesses, seulement des repères pour la discussion. Résultats may vary selon les comportements observés.

Structurer les scénarios

Enfin, je formalise quelques scénarios emblématiques, suffisamment détaillés pour nourrir le dialogue avec la direction et la gouvernance. Avant cette formalisation, les craintes restent diffuses. Après, chacun peut situer les marges de manœuvre, les points de rupture possibles, et les questions à suivre dans la durée. Past performance does not guarantee future results, et ces scénarios restent des outils de réflexion, pas des engagements.

Gestion des cookies

Ce site utilise des cookies pour mesurer l’audience, améliorer le confort de navigation et personnaliser certains contenus, conformément à notre politique de confidentialité.